Domain eafs.de kaufen?
Wir ziehen mit dem Projekt
eafs.de um.
Sind Sie am Kauf der Domain
eafs.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain eafs.de kaufen?
Welche Anlagestrategien bieten das größte Renditepotenzial für langfristige Investitionen?
Aktieninvestitionen haben historisch gesehen das größte Renditepotenzial für langfristige Investitionen. Eine breite Diversifikation des Portfolios kann das Risiko minimieren und langfristig zu höheren Renditen führen. Langfristiges Halten von Anlagen und regelmäßiges Rebalancing des Portfolios können ebenfalls zu einer höheren Rendite führen. **
Wie beeinflusst die Marktvolatilität das Risiko- und Renditepotenzial von Wertpapieren?
Die Marktvolatilität erhöht das Risiko von Wertpapieren, da die Preise stark schwanken können. Dadurch steigt auch das Potenzial für Verluste. Gleichzeitig bietet eine volatile Marktumgebung auch die Möglichkeit für höhere Renditen, da sich die Preise schnell ändern können. **
Ähnliche Suchbegriffe für Renditepotenzial
Top-Angebote
Produkte zum Begriff Renditepotenzial:
-
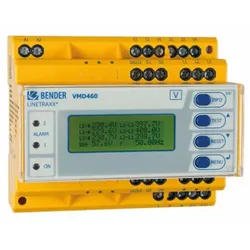
Bender VMD460-NA-D-2 NA-SCHUTZ zur Überwachung der NetzeinspeisungVMD460-NA-D-2 NA-SCHUTZ zur Überwachung der Netzeinspeisung Der VMD460 ist ein externer Schutz für Netz und Anlagen (NA-Schutz), der bei Überschreitung von Grenzwerten durch das Ansteuern von Kuppelschaltern die Verbindung zwischen dem öffentlichen Netz und der Erzeugungsanlage trennt. Wenn die Spannungs- und Frequenzmesswerte außerhalb der normativ vorgeschriebenen Schwellenwerte liegen, werden die Relais des VMD460 aktiviert. Der VMD460 ist vielseitig einstellbar und zeigt die aktuellen Messwerte kontinuierlich auf dem LC-Display an. Die Messwerte, die zum Aktivieren der Relais führen, werden gespeichert.427,64 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
ABUS Smartvest Pro Funk-Alarmanlage & App - Zentrale FUAA45010 Funk-Alarmanlage Funk-AlarmanlageFundament für Sicherheit & Komfort in deinem Zuhause Zum Schutz vor Einbruch und Elementarschäden in Mietwohnung, Eigenheim, Ferienhaus & Co.: mit vielen Optionen, um daraus dein persönliches Sicherheitssystem zu machen. Die Zentrale der Funk-Alarmanlage Smartvest Pro ist entscheidend für alle Funktionen, die du mit diesem modernen Sicherheitssystem nutzen möchtest. Sie benötigt lediglich eine freie Steckdose und eine Verbindung zu deinem Heimnetzwerk per LAN oder WLAN. Ob per Smartphone oder Tablet: Die Inbetriebnahme der Zentrale mit der kostenfreien Smartvest Pro-App ist überaus einfach gehalten, sodass du bereits nach wenigen Schritten kompatible Geräte mit der Basisstation per Funk verbinden kannst. Das hochwertige Gerätedesign im neutralen matten Weiß fügt sich dezent in alle Einrichtungsstile ein. Die integrierten LEDs geben dir mit unterschiedlichen Farben direkt erkennbares Feedback zum Status des Systems. Die Alarmzentrale selbst hat eine Innen-Sirene integriert: Wenn im Ernstfall ein entsprechendes Funk-Signal kommt, z. B. von einem Öffnungsmelder, Erschütterungsmelder oder Wassermelder, schlägt die Zentrale lautstark Alarm. Augenblicklich erhältst du auch über die App auf deinem Smartphone oder Tablet eine Push-Nachricht über den Alarm. Wenn eine Sicherheitskamera installiert und verbunden ist, zeigt die App zudem ein Livebild. So bist du jederzeit gewarnt und top informiert. Die Funk-Alarmzentrale ist bei Bedarf rund um die Uhr wachsa183,10 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Welche Faktoren sollte man bei der Auswahl einer Online-Investitionsplattform berücksichtigen, um das beste Renditepotenzial zu erzielen?
Bei der Auswahl einer Online-Investitionsplattform sollte man auf die Gebührenstruktur achten, um Kosten zu minimieren. Zudem ist es wichtig, die Auswahl an Anlageprodukten und die Benutzerfreundlichkeit der Plattform zu berücksichtigen. Außerdem sollte man auf die Sicherheitsmaßnahmen der Plattform achten, um sein investiertes Kapital zu schützen. **
-
Was sind die verschiedenen Anlagestrategien, um ein hohes Renditepotenzial zu erzielen, und wie können Anleger dabei Risiken minimieren?
Es gibt verschiedene Anlagestrategien, um ein hohes Renditepotenzial zu erzielen, darunter Diversifikation, langfristige Investitionen, Value-Investing und Wachstumsinvestitionen. Durch Diversifikation können Anleger ihr Risiko streuen, indem sie in verschiedene Anlageklassen oder Branchen investieren. Langfristige Investitionen ermöglichen es Anlegern, von langfristigen Wachstumstrends zu profitieren und kurzfristige Volatilität zu minimieren. Beim Value-Investing suchen Anleger nach unterbewerteten Aktien, während beim Wachstumsinvesting in Unternehmen mit starkem Wachstumspotenzial investiert wird. Durch die Kombination dieser Strategien können Anleger ein hohes Renditepotenzial erzielen und gleichzeitig ihre Risiken minimieren. **
-
Was sind die verschiedenen Arten von Altersvorsorgeprodukten und wie unterscheiden sie sich hinsichtlich ihrer steuerlichen Behandlung, Renditepotenzial und Risiken?
Es gibt verschiedene Arten von Altersvorsorgeprodukten, darunter die gesetzliche Rentenversicherung, betriebliche Altersvorsorge, private Rentenversicherungen und Riester- und Rürup-Renten. Die gesetzliche Rentenversicherung und betriebliche Altersvorsorge werden steuerlich begünstigt, während private Rentenversicherungen und Riester- und Rürup-Renten steuerlich gefördert werden. Das Renditepotenzial variiert je nach Produkt, wobei private Rentenversicherungen und betriebliche Altersvorsorge in der Regel höhere Renditen bieten können. Die Risiken unterscheiden sich ebenfalls, wobei die gesetzliche Rentenversicherung das geringste Risiko aufweist, gefolgt von betrieblicher Altersvorsorge, privaten Rentenversicherungen und **
-
Was sind die verschiedenen Arten von Altersvorsorgeprodukten und wie unterscheiden sie sich hinsichtlich ihrer steuerlichen Behandlung, Renditepotenzial und Risiken?
Es gibt verschiedene Arten von Altersvorsorgeprodukten, darunter die gesetzliche Rentenversicherung, betriebliche Altersvorsorge, private Rentenversicherungen und Riester- und Rürup-Renten. Die steuerliche Behandlung variiert je nach Produkt: Beiträge zur gesetzlichen Rentenversicherung sind steuerlich absetzbar, während private Rentenversicherungen steuerlich begünstigt sind. Das Renditepotenzial und die Risiken hängen von der Art des Produkts ab: Während die gesetzliche Rentenversicherung eine garantierte Rente bietet, hängt die Rendite bei privaten Rentenversicherungen von den Kapitalmärkten ab und birgt daher ein höheres Risiko. Betriebliche Altersvorsorgeprodukte bieten oft attraktive Renditen, sind **
Was sind die verschiedenen Arten von Altersvorsorgeprodukten und wie unterscheiden sie sich hinsichtlich ihrer steuerlichen Behandlung, Renditepotenzial und Risiken?
Es gibt verschiedene Arten von Altersvorsorgeprodukten, darunter die gesetzliche Rentenversicherung, betriebliche Altersvorsorge, private Rentenversicherungen und die private Altersvorsorge durch Sparpläne oder Investmentfonds. Die steuerliche Behandlung variiert je nach Produkt. Beispielsweise sind Beiträge zur gesetzlichen Rentenversicherung steuerlich absetzbar, während private Rentenversicherungen und andere private Altersvorsorgeprodukte steuerlich begünstigt sein können. Das Renditepotenzial ist ebenfalls unterschiedlich. Während die gesetzliche Rentenversicherung eine garantierte Rente bietet, können private Altersvorsorgeprodukte höhere Renditen erzielen, aber auch mit höheren Risiken verbunden sein. Die Risiken variieren je nach Produkt. Während die **
Welche verschiedenen Arten von Altersvorsorgeprodukten gibt es und wie unterscheiden sie sich hinsichtlich ihrer steuerlichen Behandlung, Renditepotenzial und Risiken?
Es gibt verschiedene Arten von Altersvorsorgeprodukten, darunter die gesetzliche Rentenversicherung, betriebliche Altersvorsorge, private Rentenversicherungen und die private Altersvorsorge in Form von Investmentfonds oder Aktien. Die gesetzliche Rentenversicherung und betriebliche Altersvorsorge werden steuerlich begünstigt, während private Rentenversicherungen und private Altersvorsorgeprodukte steuerlich unterschiedlich behandelt werden. Das Renditepotenzial variiert je nach Produkt, wobei private Altersvorsorgeprodukte in der Regel höhere Renditechancen bieten, aber auch mit höheren Risiken verbunden sind. Die gesetzliche Rentenversicherung und betriebliche Altersvorsorge bieten eine gewisse Sicherheit, da sie staatlich gefördert und abgesichert sind, während private **
Top-Angebote
Produkte zum Begriff Renditepotenzial:
-
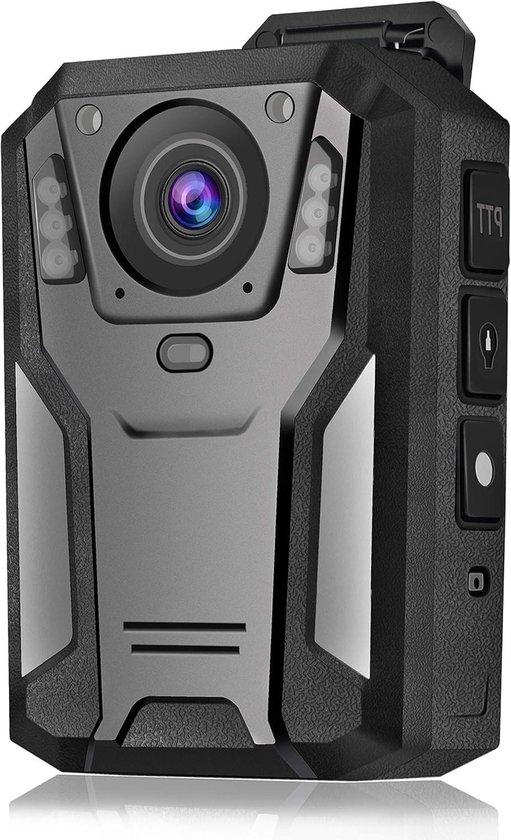
Bodycam 1440P - Tragbare Kamera - Überwachung der Sicherheit - Infrarot-Nachtsicht - 128 GB - SchwarzHalten Sie jeden Moment gestochen scharf mit dieser fortschrittlichen 1440P-Bodycam. Diese tragbare Kamera ist Ihr zuverlässiger Partner, um entscheidende Aufnahmen zu machen, egal ob Sie im Sicherheitsbereich tätig sind, als Polizist oder in einer anderen professionellen Rolle, in der die Aufzeichnung von Beweismaterial unerlässlich ist. Mit einer beeindruckenden Auflösung und einem weiten Blickwinkel verpassen Sie nie wieder ein Detail, selbst unter schwierigen Bedingungen. Diese Bodycam ist für den intensiven Einsatz konzipiert und bietet eine Lösung für den Bedarf an zuverlässigen und langlebigen Aufnahmen. Dank des leistungsstarken 3300-mAh-Akkus können Sie bis zu 11 Stunden kontinuierlich aufnehmen, was mehr als ausreichend für einen ganzen Arbeitstag ist. Der großzügige interne Speicher von 128 GB sorgt dafür, dass Sie sich keine Sorgen um Speicherplatz machen müssen, selbst wenn Sie hochauflösende Videos aufnehmen. Die Kamera ist einfach zu bedienen und kann mit einem Knopfdruc722,51 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Anlagestrategien bieten das größte Renditepotenzial für langfristige Investitionen?
Aktieninvestitionen haben historisch gesehen das größte Renditepotenzial für langfristige Investitionen. Eine breite Diversifikation des Portfolios kann das Risiko minimieren und langfristig zu höheren Renditen führen. Langfristiges Halten von Anlagen und regelmäßiges Rebalancing des Portfolios können ebenfalls zu einer höheren Rendite führen. **
-
Wie beeinflusst die Marktvolatilität das Risiko- und Renditepotenzial von Wertpapieren?
Die Marktvolatilität erhöht das Risiko von Wertpapieren, da die Preise stark schwanken können. Dadurch steigt auch das Potenzial für Verluste. Gleichzeitig bietet eine volatile Marktumgebung auch die Möglichkeit für höhere Renditen, da sich die Preise schnell ändern können. **
-
Welche Faktoren sollte man bei der Auswahl einer Online-Investitionsplattform berücksichtigen, um das beste Renditepotenzial zu erzielen?
Bei der Auswahl einer Online-Investitionsplattform sollte man auf die Gebührenstruktur achten, um Kosten zu minimieren. Zudem ist es wichtig, die Auswahl an Anlageprodukten und die Benutzerfreundlichkeit der Plattform zu berücksichtigen. Außerdem sollte man auf die Sicherheitsmaßnahmen der Plattform achten, um sein investiertes Kapital zu schützen. **
-
Was sind die verschiedenen Anlagestrategien, um ein hohes Renditepotenzial zu erzielen, und wie können Anleger dabei Risiken minimieren?
Es gibt verschiedene Anlagestrategien, um ein hohes Renditepotenzial zu erzielen, darunter Diversifikation, langfristige Investitionen, Value-Investing und Wachstumsinvestitionen. Durch Diversifikation können Anleger ihr Risiko streuen, indem sie in verschiedene Anlageklassen oder Branchen investieren. Langfristige Investitionen ermöglichen es Anlegern, von langfristigen Wachstumstrends zu profitieren und kurzfristige Volatilität zu minimieren. Beim Value-Investing suchen Anleger nach unterbewerteten Aktien, während beim Wachstumsinvesting in Unternehmen mit starkem Wachstumspotenzial investiert wird. Durch die Kombination dieser Strategien können Anleger ein hohes Renditepotenzial erzielen und gleichzeitig ihre Risiken minimieren. **
Ähnliche Suchbegriffe für Renditepotenzial
-
Bender VMD460-NA-D-2 NA-SCHUTZ zur Überwachung der NetzeinspeisungVMD460-NA-D-2 NA-SCHUTZ zur Überwachung der Netzeinspeisung Der VMD460 ist ein externer Schutz für Netz und Anlagen (NA-Schutz), der bei Überschreitung von Grenzwerten durch das Ansteuern von Kuppelschaltern die Verbindung zwischen dem öffentlichen Netz und der Erzeugungsanlage trennt. Wenn die Spannungs- und Frequenzmesswerte außerhalb der normativ vorgeschriebenen Schwellenwerte liegen, werden die Relais des VMD460 aktiviert. Der VMD460 ist vielseitig einstellbar und zeigt die aktuellen Messwerte kontinuierlich auf dem LC-Display an. Die Messwerte, die zum Aktivieren der Relais führen, werden gespeichert.427,64 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
ABUS Smartvest Pro Funk-Alarmanlage & App - Zentrale FUAA45010 Funk-Alarmanlage Funk-AlarmanlageFundament für Sicherheit & Komfort in deinem Zuhause Zum Schutz vor Einbruch und Elementarschäden in Mietwohnung, Eigenheim, Ferienhaus & Co.: mit vielen Optionen, um daraus dein persönliches Sicherheitssystem zu machen. Die Zentrale der Funk-Alarmanlage Smartvest Pro ist entscheidend für alle Funktionen, die du mit diesem modernen Sicherheitssystem nutzen möchtest. Sie benötigt lediglich eine freie Steckdose und eine Verbindung zu deinem Heimnetzwerk per LAN oder WLAN. Ob per Smartphone oder Tablet: Die Inbetriebnahme der Zentrale mit der kostenfreien Smartvest Pro-App ist überaus einfach gehalten, sodass du bereits nach wenigen Schritten kompatible Geräte mit der Basisstation per Funk verbinden kannst. Das hochwertige Gerätedesign im neutralen matten Weiß fügt sich dezent in alle Einrichtungsstile ein. Die integrierten LEDs geben dir mit unterschiedlichen Farben direkt erkennbares Feedback zum Status des Systems. Die Alarmzentrale selbst hat eine Innen-Sirene integriert: Wenn im Ernstfall ein entsprechendes Funk-Signal kommt, z. B. von einem Öffnungsmelder, Erschütterungsmelder oder Wassermelder, schlägt die Zentrale lautstark Alarm. Augenblicklich erhältst du auch über die App auf deinem Smartphone oder Tablet eine Push-Nachricht über den Alarm. Wenn eine Sicherheitskamera installiert und verbunden ist, zeigt die App zudem ein Livebild. So bist du jederzeit gewarnt und top informiert. Die Funk-Alarmzentrale ist bei Bedarf rund um die Uhr wachsa183,10 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind die verschiedenen Arten von Altersvorsorgeprodukten und wie unterscheiden sie sich hinsichtlich ihrer steuerlichen Behandlung, Renditepotenzial und Risiken?
Es gibt verschiedene Arten von Altersvorsorgeprodukten, darunter die gesetzliche Rentenversicherung, betriebliche Altersvorsorge, private Rentenversicherungen und Riester- und Rürup-Renten. Die gesetzliche Rentenversicherung und betriebliche Altersvorsorge werden steuerlich begünstigt, während private Rentenversicherungen und Riester- und Rürup-Renten steuerlich gefördert werden. Das Renditepotenzial variiert je nach Produkt, wobei private Rentenversicherungen und betriebliche Altersvorsorge in der Regel höhere Renditen bieten können. Die Risiken unterscheiden sich ebenfalls, wobei die gesetzliche Rentenversicherung das geringste Risiko aufweist, gefolgt von betrieblicher Altersvorsorge, privaten Rentenversicherungen und **
-
Was sind die verschiedenen Arten von Altersvorsorgeprodukten und wie unterscheiden sie sich hinsichtlich ihrer steuerlichen Behandlung, Renditepotenzial und Risiken?
Es gibt verschiedene Arten von Altersvorsorgeprodukten, darunter die gesetzliche Rentenversicherung, betriebliche Altersvorsorge, private Rentenversicherungen und Riester- und Rürup-Renten. Die steuerliche Behandlung variiert je nach Produkt: Beiträge zur gesetzlichen Rentenversicherung sind steuerlich absetzbar, während private Rentenversicherungen steuerlich begünstigt sind. Das Renditepotenzial und die Risiken hängen von der Art des Produkts ab: Während die gesetzliche Rentenversicherung eine garantierte Rente bietet, hängt die Rendite bei privaten Rentenversicherungen von den Kapitalmärkten ab und birgt daher ein höheres Risiko. Betriebliche Altersvorsorgeprodukte bieten oft attraktive Renditen, sind **
-
Was sind die verschiedenen Arten von Altersvorsorgeprodukten und wie unterscheiden sie sich hinsichtlich ihrer steuerlichen Behandlung, Renditepotenzial und Risiken?
Es gibt verschiedene Arten von Altersvorsorgeprodukten, darunter die gesetzliche Rentenversicherung, betriebliche Altersvorsorge, private Rentenversicherungen und die private Altersvorsorge durch Sparpläne oder Investmentfonds. Die steuerliche Behandlung variiert je nach Produkt. Beispielsweise sind Beiträge zur gesetzlichen Rentenversicherung steuerlich absetzbar, während private Rentenversicherungen und andere private Altersvorsorgeprodukte steuerlich begünstigt sein können. Das Renditepotenzial ist ebenfalls unterschiedlich. Während die gesetzliche Rentenversicherung eine garantierte Rente bietet, können private Altersvorsorgeprodukte höhere Renditen erzielen, aber auch mit höheren Risiken verbunden sein. Die Risiken variieren je nach Produkt. Während die **
-
Welche verschiedenen Arten von Altersvorsorgeprodukten gibt es und wie unterscheiden sie sich hinsichtlich ihrer steuerlichen Behandlung, Renditepotenzial und Risiken?
Es gibt verschiedene Arten von Altersvorsorgeprodukten, darunter die gesetzliche Rentenversicherung, betriebliche Altersvorsorge, private Rentenversicherungen und die private Altersvorsorge in Form von Investmentfonds oder Aktien. Die gesetzliche Rentenversicherung und betriebliche Altersvorsorge werden steuerlich begünstigt, während private Rentenversicherungen und private Altersvorsorgeprodukte steuerlich unterschiedlich behandelt werden. Das Renditepotenzial variiert je nach Produkt, wobei private Altersvorsorgeprodukte in der Regel höhere Renditechancen bieten, aber auch mit höheren Risiken verbunden sind. Die gesetzliche Rentenversicherung und betriebliche Altersvorsorge bieten eine gewisse Sicherheit, da sie staatlich gefördert und abgesichert sind, während private **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.